La actividad industrial en México acumuló cinco meses de crecimiento en agosto y registró su mayor avance anual en tres años, de acuerdo con datos del Instituto Nacional de Estadística y Geografía (Inegi).
En el octavo mes del año, la actividad industrial creció 3.6% anual, después de aumentar 2.5% en julio. Este resultado representó su mayor tasa de crecimiento desde octubre de 2023, cuando avanzó 5.0%.
De los cuatro sectores que integran el Indicador Mensual de la Actividad Industrial (IMAI), la manufactura registró un aumento de 3.2%, con lo que sumó su segundo mes consecutivo de crecimiento anual. Los otros sectores que también reportaron incrementos fueron los servicios básicos, con 1.4%, y la construcción, con 7.9%.
En contraste, la minería fue el único sector de la actividad industrial que registró una contracción anual, con una caída de 0.8%.
En el acumulado de enero a agosto, la actividad industrial creció 0.8%, en contraste con la caída de 1.3% registrada en el mismo periodo de 2025. Este resultado representa el mayor crecimiento para un periodo similar desde 2023.
Por sectores, el crecimiento acumulado se concentró en la construcción, con 3.5%; la minería, con 2.9%, y los servicios básicos, con 0.2%. Por su parte, la manufactura mantuvo una contracción acumulada de 0.2%.
Manufactura avanza
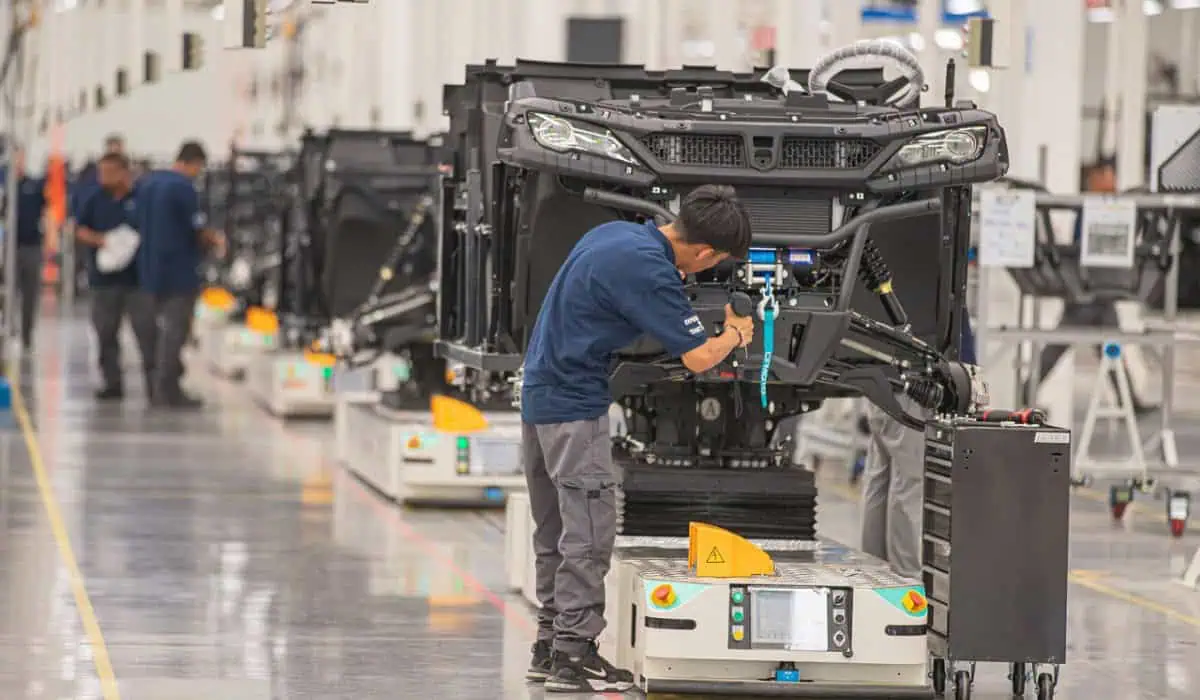
La manufactura, que representa cerca de 66% de la actividad industrial y 20.5% del Producto Interno Bruto (PIB) de México, acumuló dos meses consecutivos de crecimiento anual.
Al interior de este sector, los mayores avances se registraron en la fabricación de productos derivados del petróleo y del carbón, con 21.2%; la fabricación de equipo de computación, con 10.9%; la fabricación de maquinaria y equipo, con 6.6%, y la fabricación de equipo de transporte, con 5.4%.
En contraste, 12 de los 21 subsectores manufactureros registraron retrocesos anuales. Entre las caídas más pronunciadas destacaron la fabricación de muebles, colchones y persianas, con 8.6%; la fabricación de prendas de vestir, con 3.1%; el curtido y acabado de cuero y piel, con 3.0%, y la impresión e industrias conexas, con 2.7%.
Los resultados muestran que el crecimiento de la manufactura estuvo impulsado por subsectores como la fabricación de productos derivados del petróleo y del carbón, el equipo de computación y el equipo de transporte. Sin embargo, los retrocesos en más de la mitad de los subsectores evidencian que la recuperación manufacturera aún es desigual.
Te invitamos a escuchar el nuevo episodio de nuestro podcast Ruta TyT: